

Nuovi flussi e costanti storiche: una strategia operativa per il sistema Paese
L'imperativo è antico, controllare i flussi di scambio nei loro snodi cruciali, per garantire l'approvvigionamento di materie prime e la difesa dai pericoli esterni, e così la sicurezza economica del proprio popolo, della nazione, dello Stato.
Chiunque abbia governato la penisola ha dovuto affrontare il valore geoeconomico delle direttrici marittime che dal Mediterraneo ci connettono agli altri mercati e quadranti strategici.
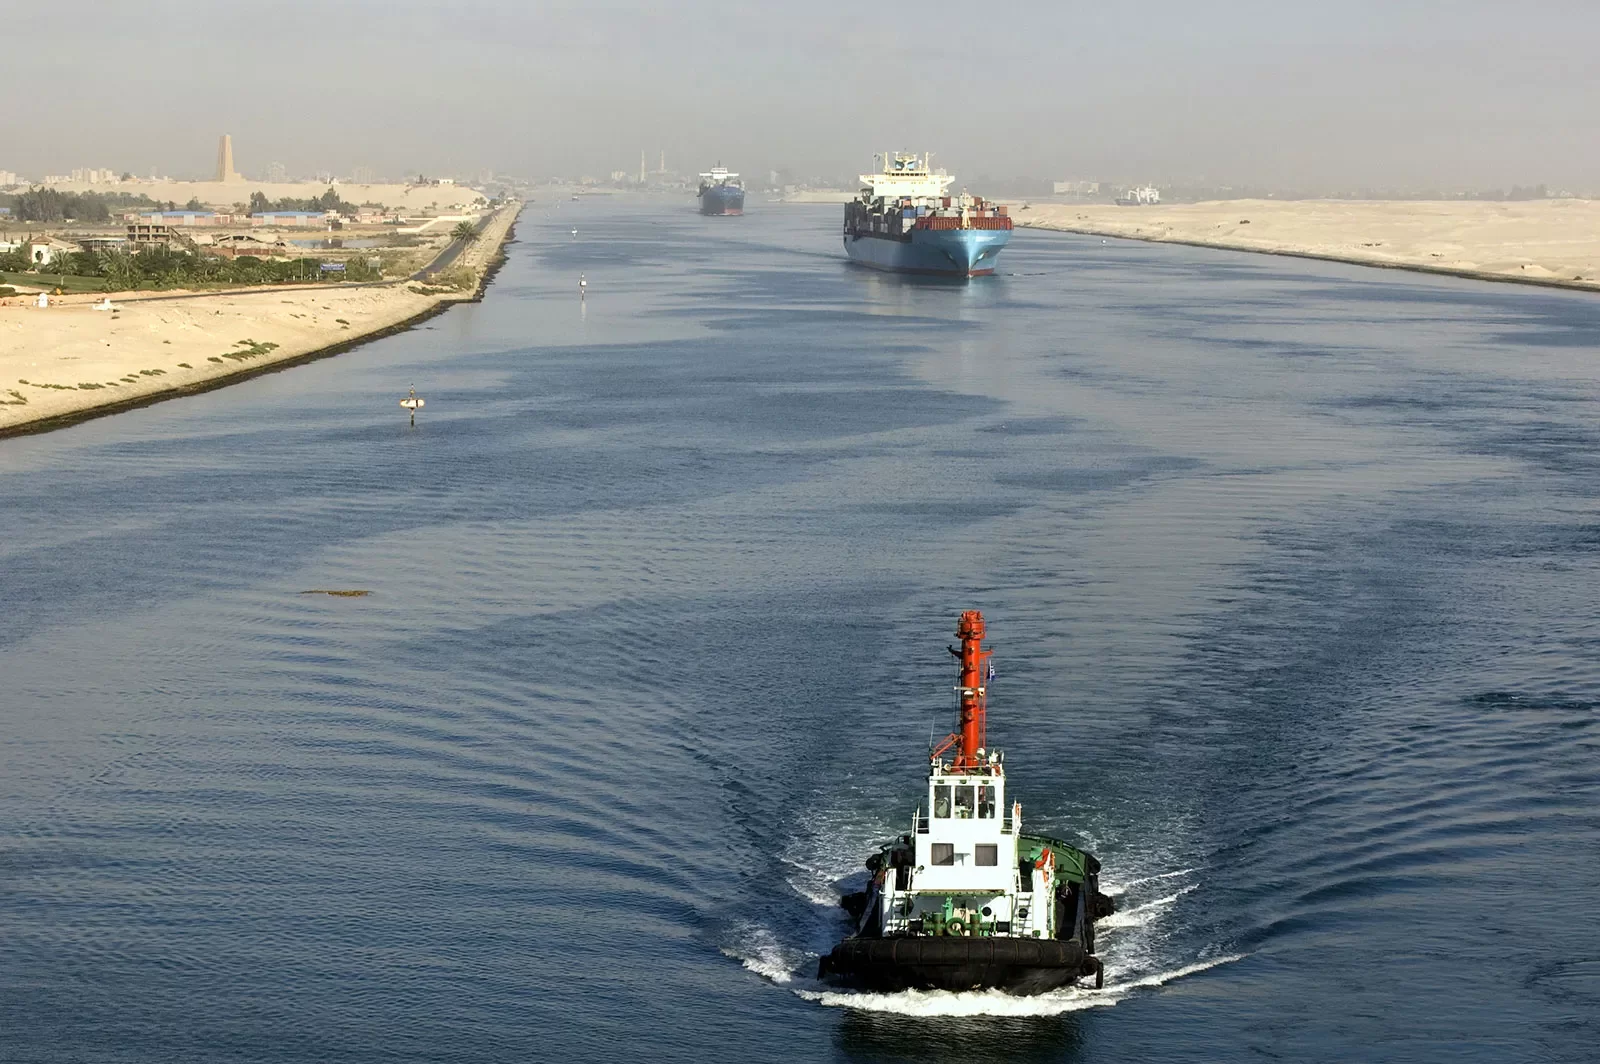
La via del Levante, proiettarsi a Oriente attraverso il Mar Rosso verso l'Oceano Indiano, prima intermodale - tra navi e carovane- poi con l'apertura di Suez , interamente marittima, è sempre stata al centro delle strategie degli attori del Mare Nostrum, una costante che attraversa epoche e rivoluzioni.
Se Plinio il Vecchio lamentava che gli acquisti dall'India costassero a Roma cinquanta milioni di sesterzi l'anno, secondo alcune stime moderne i dazi romani su quello stesso commercio coprivano fino a un terzo delle entrate dell'Impero. Costo e gettito della stessa rotta: già allora vulnerabilità e risorsa.
La repubblica Marinara di Venezia, la Serenissima, nel ‘500 fece invece del Levante una scienza di Stato: funzionari , baili, e consoli da Costantinopoli, Alessandria e Aleppo informavano il Senato su prezzi, carichi e umori delle corti, in un vero apparato informativo con la centro le evoluzioni commerciali orientali.
Secoli dopo, il 27 gennaio 1885, il ministro degli Esteri Pasquale Stanislao Mancini sosteneva alla Camera che nel Mar Rosso si trovassero «le chiavi del Mediterraneo» e che la proiezione del giovane Regno doveva estendersi anche a quel quadrante. Vettori e profili diversi dunque, informatori, consoli, messi e ministri, per uno stesso obiettivo di intelligence economica: leggere i flussi e anticiparne i mutamenti, che conflitti, eventi climatici e scoperte tecnologiche hanno sempre innescato.
Il peso degli stretti, però, non si misura nei soli volumi di transito. Come insegna la geografia dei trasporti, la complessità del Mediterraneo va letta sposando una visione reticolare del sistema, in cui i checkpoint sono a un tempo gangli vitali e nervi esposti del suo funzionamento. La nave che vi transita è il fattore d'innesco: il suo mancato passaggio altera gli equilibri dei prezzi, la solidità dei bilanci e le traiettorie di crescita dei Paesi.
E chi controlla un nodo può trasformarlo in leva coercitiva, ciò che Henry Farrell e Abraham Newman hanno definito «interdipendenza armata». Per un Paese come l'Italia, che vive di mare e vi muove circa un quarto del proprio commercio estero in valore e quasi la metà in volume, la posta è evidente. La crisi del Golfo impone un cambio di paradigma alla sicurezza economica nazionale: gli shock che compromettono il funzionamento degli stretti mediorientali producono conseguenze dirette e indirette, economiche, sociali e politiche, che modificano , alterano, incidono la postura internazionale del Paese.
In ambito energetico, già la guerra in Ucraina aveva spostato dal 2022 l'asse di approvvigionamento italiano da Est-Ovest a Nord-Sud, e con esso la logica della sicurezza energetica nazionale. Nella tassonomia di Izabela Surwillo, si passava dalla logica del risk, che bilancia costi e probabilità di interruzione, a un approccio vicino alla subsistence, che antepone la garanzia della fornitura al suo prezzo. Nel 2026, gli effetti si sono estesi anche al versante orientale marittimo, da cui proveniva il 16,6% del greggio importato. Mentre il Qatar che copriva l'8,3% del gas importato dall'Italia nel 2025 da aprile ha dichiarato forza maggiore sui carichi destinati al terminale di Rovigo, ventuno solo fino a settembre, circa 2,7 miliardi di metri cubi. A sostituirli sono state soprattutto metaniere statunitensi: nel primo semestre, 70 dei 113 carichi di GNL giunti in Italia venivano dagli Stati Uniti, 16 dal Qatar. La direttrice di riferimento si allontana dal versante Est.
Il prezzo, non il volume. Il sistema nel suo complesso ha retto: a metà agosto gli stoccaggi italiani superavano l'80%, contro il 61% della media europea. Ma la sussistenza si paga. Con il TTF a fine settembre oltre i 72 euro per megawattora e il Brent intorno ai 100 dollari, l'Italia è, per composizione del mix, la più esposta tra le grandi economie dell'Eurozona, e secondo Confindustria ogni rincaro del 10% dei prezzi energetici vale circa un punto di inflazione. In primavera, lo scenario più severo stimato dagli industriali, una guerra di dieci mesi, siamo al settimo, prevedeva per il 2026 un PIL in calo dello 0,7%. Le alternative strutturali, poi, non arriveranno prima del 2028: il primo gas estratto dal giacimento cipriota Cronos, che transiterà per l'Egitto, è atteso a marzo di quell'anno; il raddoppio del TAP richiede nuove stazioni di compressione; l'Algeria, primo fornitore, è vincolata e condizionata più dalla produzione e dai consumi interni che dalla capacità del Transmed, il gasdotto Enrico Mattei, con flussi intorno ai 20 miliardi di metri cubi l'anno.
Il nuovo asse sposta sempre più a ovest il passaggio da cui dipende la sicurezza energetica italiana. Da Gibilterra entra il GNL statunitense, che quest'anno vale circa il 60% di quello importato in Europa, e da Gibilterra rientrano anche le navi che hanno circumnavigato l'Africa per evitare il Mar Rosso, oggi sotto la minaccia Houthi. Il rischio di rotta, però, non scompare, si trasforma : concentrazione su un solo fornitore e su un solo stretto. Con il Transmed, che dall'Algeria approda in Sicilia, il baricentro della sicurezza energetica italiana scivola verso ovest e verso sud.
Al costo dell'energia si aggiungono le ricadute territoriali. Le portacontainer che entrano da ovest servono il Mediterraneo dagli scali all'imboccatura dello Stretto, da Tanger Med ad Algeciras, mentre i porti italiani, per i quali l'energia vale circa un terzo dei traffici e il Mezzogiorno metà della movimentazione, perdono la rendita di posizione che Suez garantiva. Ad agosto i transiti nel Canale restavano inferiori del 39% ai livelli pre-crisi, quelli di Bab el-Mandeb del 49%. Il rischio, quindi, non è il calo temporaneo, ma che i traffici dirottati non tornino: ridisegnati i servizi attorno al Capo, le compagnie di navigazione non hanno ragione di rientrare finché il Mar Rosso resta un rischio assicurativo.
L'instabilità del Golfo produce anche conseguenze indirette, che investono le altre componenti della sicurezza economica: commerciale, fiscale e monetaria. La crisi degli stretti compromette accordi di investimento e progetti di sviluppo con partner indeboliti dalla guerra, che non offrono più le garanzie del contesto pre-crisi, e costringe a ridimensionare le ambizioni di crescita del sistema Paese.
Secondo i dati di Confindustria, il Golfo era il mercato più dinamico dell'export italiano: 21,8 miliardi nel 2025, cresciuti del 76% dal 2019, più del doppio della media extra-UE, trainati dai macchinari diretti negli Emirati e in Arabia Saudita. Questi due Paesi, quasi tre quarti di quel mercato, avevano compensato con i loro acquisti il calo della domanda tedesca.
Una guerra lunga erode il loro potere d'acquisto e il ruolo di Doha e Dubai come snodi finanziari tra Europa e Asia. L'Egitto è il secondo anello. I ricavi del Canale, scesi dai 10 miliardi di dollari del 2023 ai 4,1 del 2025, avevano ripreso a salire grazie al greggio saudita dirottato su Yanbu attraverso l'oleodotto East-West per aggirare Hormuz: un filo unico, che gli Houthi hanno già minacciato. Da Suez dipendono, oltre ai diritti di transito, gli investimenti esteri che la posizione strategica del Cairo attrae. Una crisi fiscale egiziana avrebbe ricadute migratorie, securitarie ed economiche sull'intero quadrante.
Il terzo anello è l'India. L'IMEC, il corridoio che dovrebbe collegarla all'Europa attraverso la penisola arabica e Israele, nasce come alternativa proprio a Suez, ma la sua tratta marittima orientale passa per Hormuz: l'alternativa fallisce nella stessa crisi che dovrebbe aggirare. Il progetto è in stallo, e il rilancio annunciato a settembre a Washington non ne cambia la geografia; l'accordo di libero scambio tra Unione europea e India, concluso a gennaio, produrrà effetti solo dal 2027 e resta comunque esposto all'esito della guerra in Iran.
Nella storia le rotte commerciali sono sempre mutate con le guerre, le scoperte geografiche e le grandi rivoluzioni tecniche: Oggi i conflitti chiudono Hormuz e restringono Bab el-Mandeb; nei prossimi mesi un El Niño che la NOAA prevede tra i più intensi mai registrati potrebbe tornare a ridurre l'acqua disponibile per le chiuse di Panama, e con essa i transiti, ridisegnando le rotte del GNL statunitense. All'orizzonte, lo scioglimento dei ghiacci e le navi rompighiaccio potrebbero rendere praticabile la rotta artica, oggi marginale ma già contesa.
Le tre variabili, dunque, non agiscono isolate, ma si sommano lungo la stessa rete. La crisi del Golfo erode l'accesso orientale; i vincoli climatici su Panama ridistribuiscono i flussi di gas tra Atlantico e Pacifico, incidendo sui prezzi pagati dall'Europa e dall'Italia; l'apertura artica, accorciando le distanze tra Asia ed Europa settentrionale, sottrarrebbe al Mediterraneo la sua rendita di posizione. La vulnerabilità italiana non risiede in un singolo stretto, ma nella combinazione di shock che ne ridefiniscono simultaneamente il ruolo. È qui che l'intelligence economica deve tornare a essere ciò che fu per Roma, Venezia e il Regno: la capacità di leggere i flussi prima che mutino. Un presidio nazionale che integri dati sui transiti, noli, premi assicurativi e flussi energetici, mettendo a sistema le competenze già presenti nelle imprese energetiche, nelle Autorità portuali e nell'assicurazione del credito all'export, consentirebbe al sistema Paese di anticipare la prossima riconfigurazione anziché subirla.
Articolo del Dottor Giovanni Miraglia
